En octobre 2026, BoursoBank affiche un TAEG fixe de 4,90 % pour un prêt personnel de 10 000 € sur 48 mois, selon son exemple commercial daté du 26 octobre. D’autres établissements proposent des promotions sur des montants et des durées différents. Ces taux constituent des points de comparaison, mais ne suffisent pas à désigner une banque systématiquement moins chère.
Pour trouver le meilleur taux de prêt personnel adapté à votre projet, il faut confronter des propositions portant sur le même capital et la même durée, puis examiner le montant total dû, l’assurance facultative et les conditions d’éligibilité. Un taux promotionnel avantageux n’a d’intérêt que si vous pouvez effectivement bénéficier de l’offre.
Quels taux de prêt personnel les établissements affichent-ils en 2026 ?
Les offres commerciales de prêt personnel varient selon le montant emprunté et la durée de remboursement. Les exemples suivants illustrent cette diversité à partir des informations annoncées par les établissements en octobre 2026.
| Établissement | Capital | Durée | TAEG fixe affiché | Période et particularités |
|---|---|---|---|---|
| BoursoBank | 10 000 € | 48 mois | 4,90 % | Exemple daté du 26 octobre 2026 ; sous conditions d’éligibilité |
| Cofidis | 14 000 à 15 000 € | 60 mois | 5,50 % au bandeau promotionnel | Page consultée le 27 octobre 2026 ; simulation visible à 5,45 % pour 14 000 € sur 60 mois, à clarifier |
Pour BoursoBank, l’exemple publié dans la rubrique « Prêt personnel » prévoit une mensualité de 229,36 € et un montant total dû de 11 009,28 €, hors assurance facultative. Ces chiffres correspondent précisément à un emprunt de 10 000 € remboursé sur 48 mois, et non à l’ensemble des crédits distribués par cette banque.
Chez Cofidis, la page « Prêt personnel – Prêt sur mesure » présente une promotion à 5,50 % sur 60 mois pour les montants indiqués. Toutefois, le simulateur présent sur cette même page affiche 5,45 % pour 14 000 € sur 60 mois. Cette différence ne permet pas de retenir un taux contractuel unique sans examiner les conditions de la proposition effectivement reçue.
Ces exemples ne forment donc pas un classement du moins cher au plus cher. BoursoBank est ici documentée pour un financement de 10 000 € sur quatre ans ; Cofidis, établissement spécialisé dans le financement, présente un autre périmètre. Une différence entre leurs pourcentages ne démontre pas que l’un serait moins coûteux pour le même projet.
Avant de sélectionner un organisme, déterminez donc le capital dont vous avez besoin et la durée de remboursement envisageable. Vous pourrez ensuite rechercher des propositions sur ces mêmes paramètres. L’organisme le plus intéressant pour un emprunt de 10 000 € sur 48 mois n’est pas nécessairement celui qui présentera les meilleures conditions pour un financement différent.
Comment comparer le TAEG et le coût total d’un prêt personnel ?
Le taux annuel effectif global (TAEG) constitue le principal indicateur de comparaison des crédits. Il permet d’apprécier le coût du financement en intégrant les frais obligatoires entrant dans son calcul. Il faut néanmoins examiner ce taux avec le montant emprunté, la durée de remboursement et le total à payer.
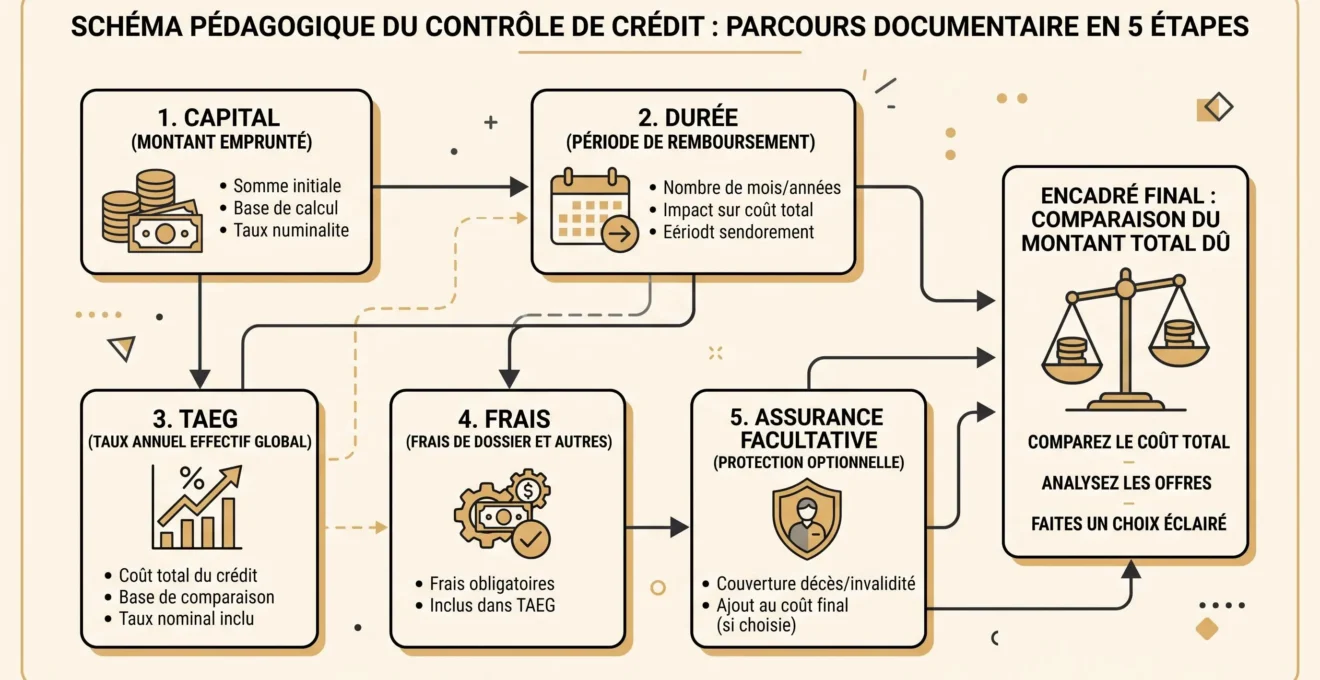
Pour comparer utilement plusieurs propositions, appliquez la même méthode à chaque établissement :
- Fixez un capital identique. Demandez des simulations portant sur la somme réellement nécessaire à votre projet.
- Retenez une même durée. Des échéanciers différents ne doivent pas être comparés uniquement à partir de leur TAEG.
- Examinez le montant total dû. Il donne une vision du remboursement prévu selon les conditions indiquées.
- Identifiez les frais et les options. Vérifiez notamment le coût éventuel d’une assurance facultative et son traitement dans les montants présentés.
- Contrôlez les conditions du contrat. Les modalités de remboursement anticipé peuvent être pertinentes si vous souhaitez solder votre crédit avant son terme.
Les informations précontractuelles du crédit détaillées par Service Public permettent de connaître notamment le TAEG, la durée, les échéances, les frais et le montant total dû. Cette fiche est une référence plus précise qu’un simple taux mis en avant dans une publicité.
Deux offres présentant le même TAEG, mais des caractéristiques différentes, ne correspondent pas nécessairement au même effort de remboursement. Inversement, une mensualité plus faible peut accompagner une durée plus longue : il faut donc regarder l’ensemble de l’échéancier plutôt qu’un montant isolé.
Repère réglementaire : les taux d’usure en octobre 2026
Selon la Banque de France, pour le quatrième trimestre 2026, les seuils applicables aux catégories concernées de crédits de trésorerie sont :
- 23,60 % pour un montant inférieur ou égal à 3 000 € ;
- 15,76 % pour un montant supérieur à 3 000 € et inférieur ou égal à 6 000 € ;
- 8,56 % pour un montant supérieur à 6 000 €.
Ces plafonds reposent sur les taux effectifs moyens constatés au troisième trimestre 2026. Ils représentent des limites réglementaires, pas des taux avantageux à rechercher ni un classement des propositions commerciales.
Pour comparer les offres, mieux vaut donc combiner deux lectures : le TAEG, qui fournit un indicateur réglementé du coût du crédit, et le montant total dû indiqué dans la proposition. Les assurances facultatives et leurs conditions doivent également être examinées afin de comprendre ce que couvre exactement chaque somme.
Comment vérifier son éligibilité avant de choisir une offre ?
Un taux présenté dans une publicité ne signifie pas que chaque demandeur pourra l’obtenir. Les établissements appliquent leurs propres conditions de souscription et examinent la solvabilité avant d’accorder un financement.
Par exemple, pour son prêt personnel, BoursoBank demande notamment de détenir un compte bancaire ouvert depuis au moins trois mois et de disposer de revenus réguliers. Cette condition est propre à l’offre concernée : elle ne constitue pas une règle commune à tous les établissements.
Pour préparer votre choix, procédez dans cet ordre :
- Consultez les critères de souscription. Vérifiez les conditions annoncées par chaque prêteur avant de retenir un taux dans votre comparaison.
- Effectuez une simulation sur les mêmes paramètres. Indiquez le capital et la durée choisis, puis relevez le TAEG, la mensualité et le total dû.
- Demandez les informations précontractuelles. Vérifiez les coûts, la période de remboursement et les conditions d’assurance ou de remboursement anticipé.
- Attendez l’examen de votre dossier. Une simulation favorable ne remplace pas la décision de financement du prêteur.
Si une simulation ne précise pas les frais ou les conditions nécessaires à votre comparaison, demandez ces éléments avant de tirer une conclusion. Si vous ne remplissez pas un critère d’accès à une offre donnée, recherchez une autre proposition plutôt que de considérer son taux publicitaire comme acquis.
Service Public rappelle les principales règles du contrat de crédit à la consommation, notamment l’examen de solvabilité et le droit de rétractation, normalement de 14 jours calendaires après l’acceptation du crédit. Ce délai ne constitue pas une garantie d’obtention du financement.
Pour préparer la comparaison de vos remboursements, vous pouvez également consulter ce guide consacré à la simulation de crédit à la consommation.
Pour choisir votre prêt personnel en 2026, partez des offres datées, mais décidez à partir de propositions comparables et adaptées à votre dossier. Le taux affiché sert à repérer une possibilité de financement ; le TAEG, le montant total dû et les conditions de souscription permettent ensuite d’apprécier son intérêt réel.